
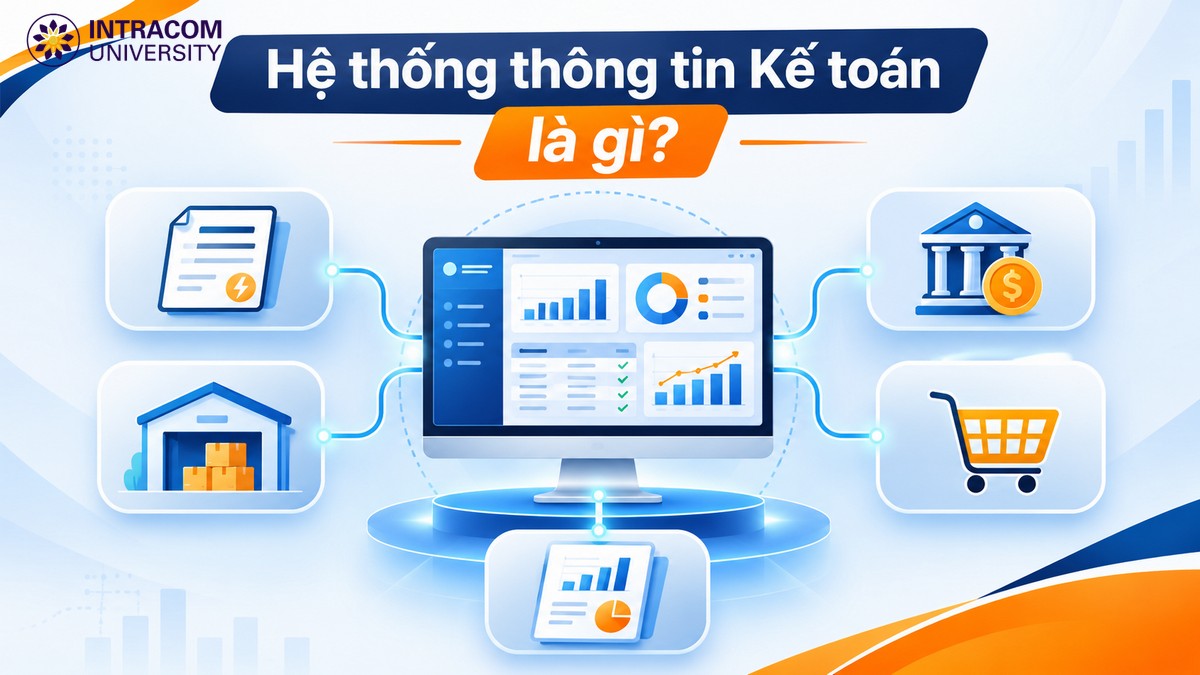
Hệ thống thông tin kế toán là hệ thống kết hợp con người, quy trình, dữ liệu và công nghệ để thu thập, xử lý, lưu trữ và cung cấp thông tin kế toán phục vụ quản lý, kiểm soát và lập báo cáo. Trong doanh nghiệp hiện đại, hệ thống này không còn chỉ là sổ kế toán hay một phần mềm độc lập. Dữ liệu có thể đi từ bán hàng, kho, ngân hàng, hóa đơn điện tử đến phần mềm kế toán hoặc ERP trước khi được tổng hợp thành báo cáo. Vì vậy, người học Kế toán ngày càng cần hiểu cả nghiệp vụ lẫn cách dữ liệu vận hành trong hệ thống.
Hệ thống thông tin kế toán là gì?
Hệ thống thông tin kế toán, thường được gọi bằng thuật ngữ tiếng Anh Accounting Information System (AIS), là hệ thống được tổ chức để thu thập, xử lý, lưu trữ và cung cấp các dữ liệu kinh tế, tài chính phục vụ hoạt động kế toán và quản lý doanh nghiệp.
Một cách dễ hiểu, hệ thống thông tin kế toán trả lời ba câu hỏi:
Dữ liệu đến từ đâu? → Dữ liệu được xử lý như thế nào? → Thông tin cuối cùng được cung cấp cho ai?
Ví dụ, khi doanh nghiệp bán hàng, quá trình không chỉ dừng ở việc lập một hóa đơn.
Thông tin có thể đi theo chuỗi:
Đơn hàng → xuất kho → hóa đơn → công nợ hoặc thanh toán → ghi nhận doanh thu → giá vốn → thuế → sổ kế toán → báo cáo.
Nếu doanh nghiệp sử dụng nhiều phần mềm, dữ liệu bán hàng có thể phát sinh ở hệ thống POS hoặc phần mềm quản lý bán hàng, dữ liệu hàng hóa nằm ở hệ thống kho, dòng tiền được ghi nhận qua ngân hàng và hóa đơn được xử lý trên nền tảng điện tử. Hệ thống thông tin kế toán phải giúp các dữ liệu này được kết nối, kiểm tra và tổng hợp theo một quy trình phù hợp.
Vì vậy, không nên đồng nhất:
Hệ thống thông tin kế toán = phần mềm kế toán.
Phần mềm chỉ là một thành phần của hệ thống. Một hệ thống đầy đủ còn gồm con người, chứng từ, quy trình, cơ sở dữ liệu, cơ chế phân quyền, phương pháp kiểm soát và hạ tầng công nghệ.
Đây cũng là lý do kiến thức về hệ thống thông tin ngày càng quan trọng với người học kế toán doanh nghiệp. Khi doanh nghiệp số hóa hoạt động, kế toán không chỉ cần biết một nghiệp vụ được định khoản thế nào mà còn phải hiểu dữ liệu được tạo ra ở đâu, đi qua những bước nào và có thể phát sinh sai lệch tại điểm nào.
Nếu đang bắt đầu tìm hiểu lĩnh vực này, bạn có thể xem thêm tổng quan về ngành Kế toán và những năng lực sinh viên cần hình thành (internal link: ngành kế toán).
Chức năng của hệ thống thông tin kế toán?
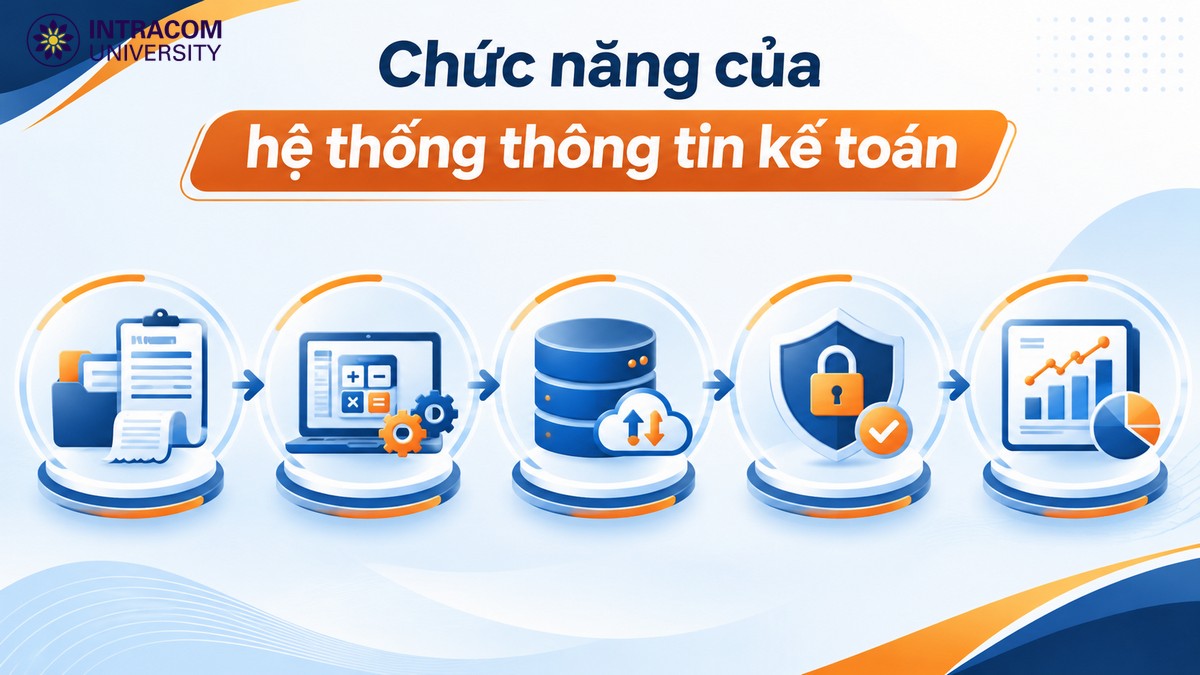
Một hệ thống thông tin kế toán hiệu quả không chỉ có chức năng ghi nhận giao dịch. Hệ thống phải hỗ trợ toàn bộ quá trình từ tiếp nhận dữ liệu đến kiểm soát và cung cấp thông tin cho người sử dụng.
Thu thập dữ liệu kế toán
Chức năng đầu tiên là thu nhận dữ liệu từ các hoạt động phát sinh trong doanh nghiệp.
Nguồn dữ liệu có thể gồm:
- hóa đơn;
- phiếu thu, phiếu chi;
- đơn đặt hàng;
- chứng từ ngân hàng;
- bảng lương;
- dữ liệu nhập xuất kho;
- hợp đồng;
- thông tin tài sản;
- dữ liệu từ hệ thống bán hàng.
Trong môi trường số, dữ liệu ngày càng được tạo tự động từ nhiều hệ thống khác nhau thay vì được nhập thủ công từ chứng từ giấy.
Xử lý và phân loại dữ liệu
Dữ liệu ban đầu chưa phải là thông tin kế toán có thể sử dụng ngay.
Hệ thống cần xác định giao dịch thuộc loại nào, tài khoản nào liên quan, giá trị ghi nhận bao nhiêu, thời điểm ghi nhận ở kỳ nào và dữ liệu cần được đưa vào những sổ hoặc báo cáo nào.
Ví dụ, cùng là một khoản chi tiền nhưng có thể mang bản chất rất khác nhau: mua hàng tồn kho, mua tài sản cố định, trả nợ nhà cung cấp hoặc thanh toán một khoản chi phí.
Hệ thống phải được thiết kế để phản ánh đúng bản chất đó.
Lưu trữ thông tin
Dữ liệu kế toán cần được lưu trữ có hệ thống để có thể:
- truy xuất;
- kiểm tra;
- đối chiếu;
- phục vụ lập báo cáo;
- giải trình khi cần.
Trong hệ thống số, câu chuyện lưu trữ còn liên quan đến sao lưu, phân quyền truy cập, bảo mật và khả năng khôi phục dữ liệu khi có sự cố.
Kiểm soát và đối chiếu
Đây là chức năng đặc biệt quan trọng.
Một hệ thống tốt phải giúp phát hiện:
- chứng từ bị nhập trùng;
- số liệu không cân;
- công nợ không khớp;
- tồn kho bất thường;
- giao dịch vượt thẩm quyền;
- thay đổi dữ liệu không hợp lệ.
Ví dụ, doanh nghiệp ghi nhận đã thanh toán nhà cung cấp nhưng số dư ngân hàng chưa phản ánh giao dịch tương ứng. Hệ thống hoặc người kiểm soát cần phát hiện được sự khác biệt đó.
Cung cấp báo cáo
Đầu ra cuối cùng của hệ thống thông tin kế toán có thể gồm:
- báo cáo tài chính;
- báo cáo thuế;
- báo cáo công nợ;
- báo cáo tồn kho;
- báo cáo doanh thu, chi phí;
- báo cáo quản trị;
- các bảng phân tích phục vụ quyết định.
Như vậy, hệ thống thông tin kế toán biến dữ liệu giao dịch thành thông tin có thể sử dụng.
Thành phần của hệ thống thông tin kế toán
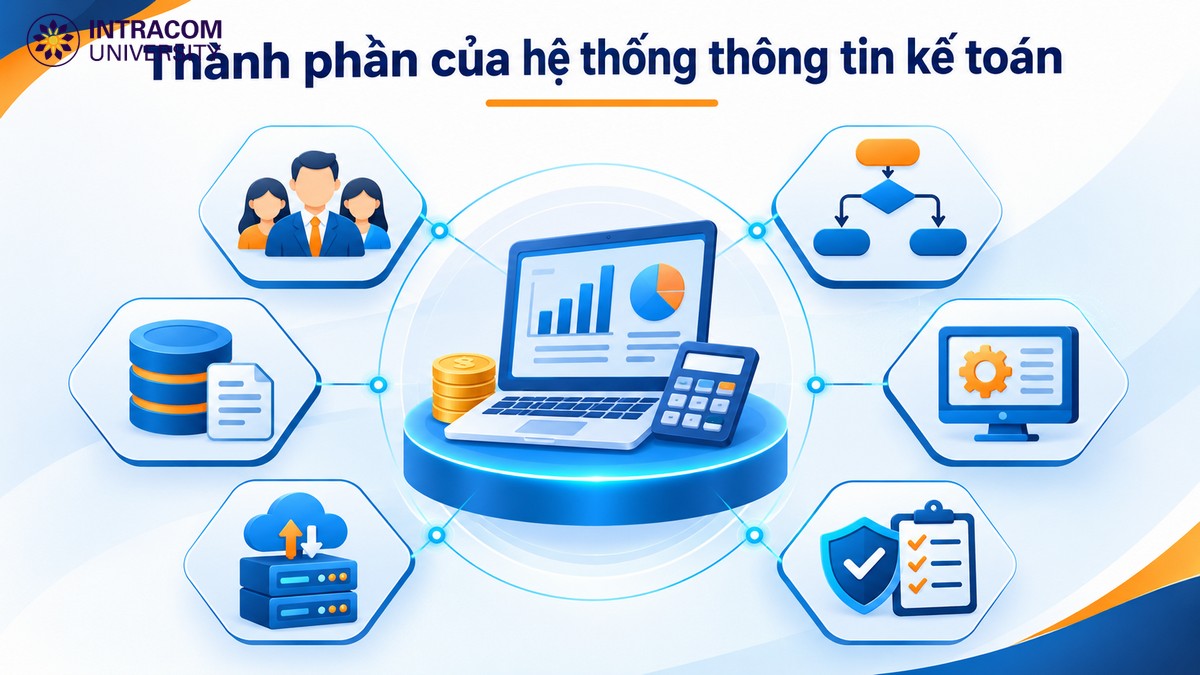
Một hệ thống thông tin kế toán thường được cấu thành từ nhiều yếu tố hoạt động cùng nhau. Nếu một thành phần yếu, chất lượng của toàn hệ thống cũng có thể bị ảnh hưởng.
| Thành phần | Vai trò |
| Con người | Thực hiện, kiểm tra và sử dụng thông tin |
| Quy trình | Quy định dữ liệu được xử lý theo trình tự nào |
| Dữ liệu | Nguồn thông tin đầu vào của hệ thống |
| Phần mềm | Hỗ trợ ghi nhận, xử lý và lập báo cáo |
| Hạ tầng công nghệ | Bảo đảm hệ thống vận hành |
| Kiểm soát nội bộ | Giảm sai sót, gian lận và rủi ro dữ liệu |
Con người
Con người vẫn là trung tâm của hệ thống.
Các nhóm tham gia có thể gồm:
- kế toán viên;
- kế toán trưởng;
- nhân viên bán hàng;
- thủ kho;
- bộ phận mua hàng;
- nhân sự;
- quản lý;
- nhân viên công nghệ thông tin.
Ví dụ, thủ kho tạo ra dữ liệu nhập xuất, bộ phận bán hàng tạo dữ liệu doanh thu, kế toán kiểm tra và tổng hợp, còn nhà quản lý sử dụng báo cáo để ra quyết định.
Một hệ thống hiện đại đến đâu cũng khó hiệu quả nếu người sử dụng không hiểu quy trình hoặc nhập dữ liệu sai.
Quy trình và thủ tục
Quy trình xác định ai làm gì, vào thời điểm nào và dữ liệu phải đi qua những bước kiểm tra nào.
Ví dụ, quy trình mua hàng có thể gồm:
Đề nghị mua → phê duyệt → đặt hàng → nhận hàng → nhận hóa đơn → ghi nhận công nợ → thanh toán → đối chiếu.
Nếu doanh nghiệp bỏ qua các điểm kiểm soát trong chuỗi này, nguy cơ thanh toán sai, mua vượt nhu cầu hoặc ghi nhận thiếu chứng từ sẽ tăng.
Dữ liệu kế toán
Dữ liệu là nguyên liệu của hệ thống.
Ngoài số tiền, dữ liệu có thể gồm:
- ngày giao dịch;
- khách hàng;
- nhà cung cấp;
- mã sản phẩm;
- số lượng;
- bộ phận;
- hợp đồng;
- tài khoản;
- mã dự án.
Dữ liệu càng được chuẩn hóa thì việc tổng hợp, phân tích và kết nối giữa các hệ thống càng thuận lợi.
Phần mềm và ứng dụng
Doanh nghiệp có thể sử dụng:
- phần mềm kế toán;
- phần mềm hóa đơn;
- hệ thống ERP;
- phần mềm bán hàng;
- phần mềm kho;
- hệ thống quản trị nhân sự;
- công cụ phân tích dữ liệu.
Phần mềm giúp tự động hóa nhiều thao tác, nhưng kết quả chỉ đáng tin khi dữ liệu đầu vào và quy trình được tổ chức đúng.
Hạ tầng công nghệ
Hạ tầng gồm máy chủ, thiết bị, mạng, dịch vụ đám mây, cơ sở dữ liệu và các công nghệ cần thiết để hệ thống vận hành.
Trong doanh nghiệp sử dụng giải pháp cloud, kế toán có thể truy cập dữ liệu và phối hợp giữa nhiều địa điểm, nhưng đồng thời yêu cầu về bảo mật và kiểm soát quyền truy cập cũng tăng lên.
Kiểm soát nội bộ và bảo mật
Một hệ thống thông tin kế toán phải có cơ chế kiểm soát.
Ví dụ:
- người lập chứng từ không đồng thời được tự phê duyệt;
- từng tài khoản người dùng được cấp quyền phù hợp;
- thay đổi dữ liệu phải để lại lịch sử;
- dữ liệu cần được sao lưu;
- giao dịch bất thường phải được rà soát.
Kiểm soát không chỉ nhằm chống gian lận. Mục tiêu còn là giảm các sai sót do con người và công nghệ.
Nguyên tắc tổ chức hệ thống thông tin kế toán
Không có một mô hình duy nhất phù hợp với mọi doanh nghiệp. Công ty thương mại, doanh nghiệp sản xuất và bệnh viện có quy trình nghiệp vụ rất khác nhau. Tuy nhiên, khi tổ chức hệ thống thông tin kế toán, một số nguyên tắc cơ bản cần được chú ý.
Phù hợp với mô hình hoạt động. Hệ thống phải phản ánh được chu trình thực tế của doanh nghiệp. Công ty thương mại cần kiểm soát tốt mua bán và tồn kho; doanh nghiệp sản xuất cần thêm thông tin về nguyên vật liệu, sản xuất và giá thành.
Tuân thủ quy định kế toán. Dữ liệu đầu ra phải đáp ứng yêu cầu về chứng từ, sổ kế toán và báo cáo theo quy định áp dụng.
Từ năm tài chính bắt đầu từ hoặc sau ngày 1/1/2026, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp thay thế Thông tư 200/2014/TT-BTC và quy định về chứng từ, tài khoản, ghi sổ cũng như lập, trình bày báo cáo tài chính.
Một điểm đáng chú ý là Bộ Tài chính cho biết Thông tư 99 tăng quyền chủ động cho doanh nghiệp trong tổ chức chứng từ, sổ và hệ thống tài khoản, đồng thời yêu cầu doanh nghiệp xây dựng quy chế hạch toán kế toán nội bộ để bảo đảm minh bạch, kiểm soát và trách nhiệm. Điều này làm cho việc thiết kế hệ thống thông tin kế toán phù hợp với từng doanh nghiệp càng quan trọng.
Bảo đảm dữ liệu đầy đủ và kịp thời. Nếu dữ liệu bán hàng đến cuối tháng mới được chuyển sang kế toán thì các báo cáo trong kỳ khó phản ánh đúng tình hình thực tế.
Bảo đảm khả năng kiểm tra và truy vết. Một con số trên báo cáo phải có khả năng truy ngược về sổ, giao dịch và chứng từ liên quan.
Phân quyền hợp lý. Người dùng chỉ nên được thực hiện những thao tác phù hợp với trách nhiệm của mình.
Ví dụ, nhân viên nhập chứng từ mua hàng có thể được phép tạo giao dịch nhưng không nhất thiết có quyền sửa dữ liệu đã khóa sổ.
Tách biệt những nhiệm vụ có xung đột. Một người không nên kiểm soát toàn bộ chu trình từ tạo giao dịch, phê duyệt đến thanh toán nếu điều đó tạo rủi ro gian lận hoặc sai sót.
Bảo mật và sao lưu dữ liệu. Dữ liệu kế toán chứa nhiều thông tin nhạy cảm về tài chính, khách hàng, nhân viên và hoạt động kinh doanh. Hệ thống cần bảo vệ dữ liệu khỏi truy cập trái phép, mất mát và thay đổi ngoài ý muốn.
Có khả năng mở rộng và tích hợp. Khi doanh nghiệp tăng số lượng cửa hàng, sản phẩm hoặc giao dịch, hệ thống không nên trở thành điểm nghẽn. Khả năng kết nối với ngân hàng, hóa đơn điện tử, ERP hoặc công cụ phân tích cũng ngày càng cần thiết.
Đây là những kiến thức giao thoa giữa kế toán, quản trị và công nghệ. Thí sinh muốn nhìn chúng trong toàn bộ lộ trình học có thể tham khảo cấu trúc chương trình đào tạo Kế toán từ kiến thức nền đến ứng dụng (internal link: chương trình đào tạo kế toán).
Vai trò của hệ thống thông tin kế toán trong doanh nghiệp
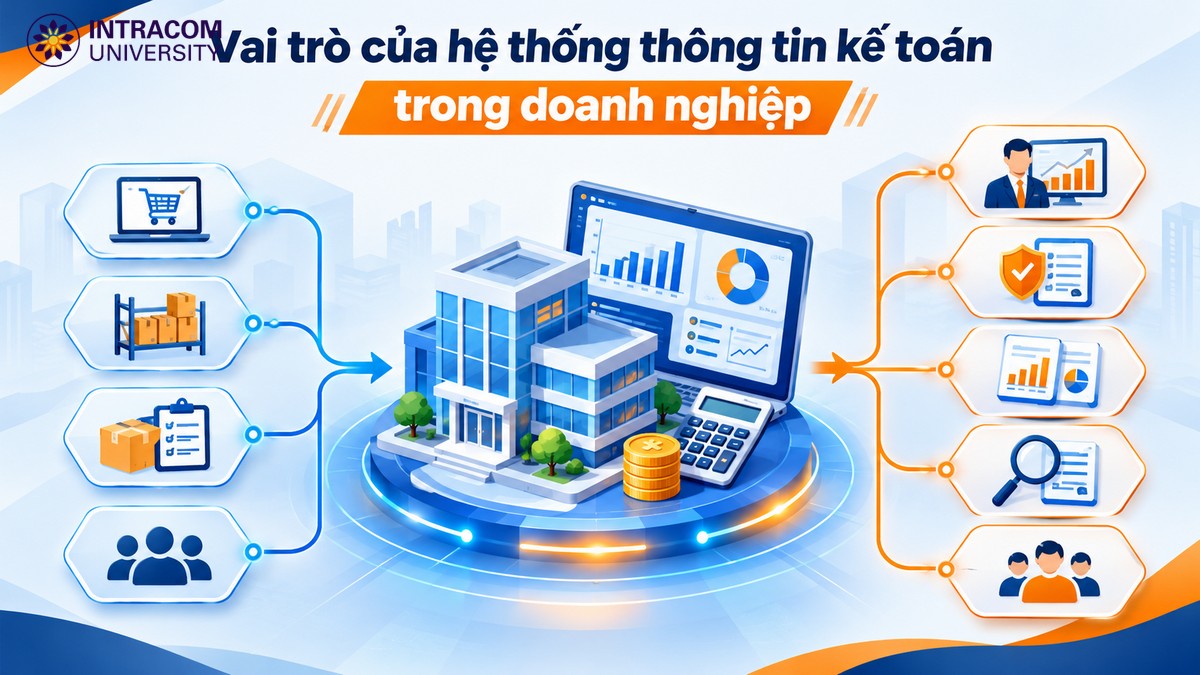
Vai trò quan trọng nhất của hệ thống thông tin kế toán là tạo ra dòng thông tin đáng tin cậy từ hoạt động kinh doanh tới người ra quyết định.
Hỗ trợ ghi nhận chính xác nghiệp vụ
Doanh nghiệp có nhiều giao dịch diễn ra đồng thời. Hệ thống giúp chuẩn hóa cách ghi nhận để hạn chế việc mỗi người xử lý một kiểu.
Ví dụ, dữ liệu mua hàng có thể được kết nối với kho và công nợ để giảm việc nhập lại nhiều lần.
Tăng khả năng kiểm soát
Hệ thống tốt giúp doanh nghiệp nhìn thấy mối quan hệ giữa:
- đơn hàng;
- hàng đã giao;
- hóa đơn;
- tiền đã thu;
- công nợ còn lại.
Điều này đặc biệt quan trọng với kế toán doanh nghiệp, vì một giao dịch thường ảnh hưởng nhiều phần hành cùng lúc.
Cung cấp dữ liệu cho quản lý
Nhà quản lý không chỉ cần biết doanh nghiệp có lãi hay không.
Họ còn cần biết:
- sản phẩm nào có doanh thu tốt;
- chi phí bộ phận nào đang tăng;
- khách hàng nào còn nợ;
- tồn kho nào luân chuyển chậm;
- dòng tiền có đủ cho nghĩa vụ sắp tới hay không.
Hệ thống thông tin kế toán cung cấp dữ liệu nền để trả lời những câu hỏi này.
Hỗ trợ lập báo cáo
Một hệ thống được tổ chức tốt giúp giảm đáng kể thời gian tập hợp số liệu cuối kỳ.
Thay vì kế toán phải lấy nhiều file riêng lẻ và ghép thủ công, dữ liệu có thể được tập trung trong một hệ thống hoặc kết nối giữa các phân hệ.
Hỗ trợ kiểm toán và giải trình
Khi kiểm toán hoặc kiểm tra một giao dịch, doanh nghiệp cần chứng minh số liệu đến từ đâu.
Hệ thống thông tin kế toán có cơ chế truy vết rõ ràng giúp người kiểm tra đi từ báo cáo đến tài khoản, chứng từ và giao dịch gốc.
Hỗ trợ phối hợp giữa các bộ phận
Kế toán không hoạt động tách biệt với kinh doanh.
Dữ liệu kế toán có thể bắt đầu từ:
- bán hàng;
- mua hàng;
- kho;
- nhân sự;
- sản xuất.
Một hệ thống tốt tạo ra ngôn ngữ dữ liệu chung giữa các phòng ban và giảm tình trạng mỗi bộ phận giữ một phiên bản số liệu khác nhau.
Nếu muốn tìm hiểu các vị trí sử dụng những thông tin này trong thực tế, bạn có thể xem thêm các công việc sau khi tốt nghiệp ngành Kế toán (internal link: Học Kế toán ra làm gì).
Ảnh hưởng của chuyển đổi số đến hệ thống thông tin kế toán trong doanh nghiệp
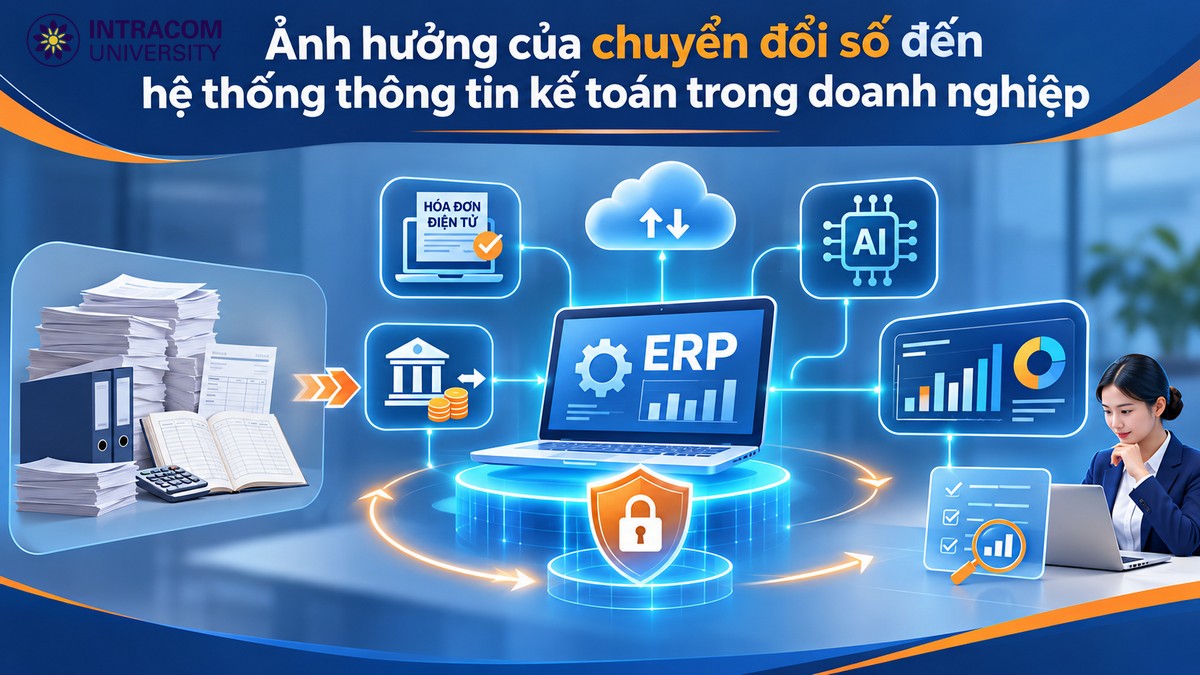
Chuyển đổi số đang làm thay đổi hệ thống thông tin kế toán ở cả nguồn dữ liệu, cách xử lý, tốc độ báo cáo và vai trò của người làm kế toán.
Dữ liệu chuyển từ chứng từ giấy sang dữ liệu số
Hóa đơn điện tử là một ví dụ rõ ràng.
Nghị định 70/2025/NĐ-CP sửa đổi quy định về hóa đơn, chứng từ có hiệu lực từ ngày 1/6/2025. Đến năm 2026, Chính phủ tiếp tục ban hành Nghị định 254/2026/NĐ-CP về hóa đơn điện tử và chứng từ điện tử, có hiệu lực từ ngày 1/7/2026.
Với doanh nghiệp, điều này có nghĩa ngày càng nhiều dữ liệu đầu vào của hệ thống kế toán tồn tại dưới dạng số ngay từ lúc phát sinh.
Kế toán vì vậy chuyển dần từ nhập lại dữ liệu sang đối soát, kiểm tra tính hợp lệ và xử lý ngoại lệ.
Phần mềm kế toán đang kết nối với nhiều hệ thống khác
Trước đây, doanh nghiệp có thể coi phần mềm kế toán là trung tâm duy nhất.
Hiện nay, dữ liệu có thể đến từ:
- phần mềm bán hàng;
- ERP;
- CRM;
- kho;
- ngân hàng;
- hóa đơn điện tử;
- hệ thống nhân sự.
Hệ thống thông tin kế toán vì thế ngày càng mang tính tích hợp.
Ví dụ, khi khách hàng thanh toán qua ngân hàng, dữ liệu có thể được dùng để tự động đối chiếu với công nợ thay vì kế toán phải nhập từng giao dịch.
AI và tự động hóa làm giảm công việc lặp lại
AI và các công cụ tự động hóa có thể hỗ trợ:
- nhận diện dữ liệu hóa đơn;
- phân loại chứng từ;
- gợi ý hạch toán;
- phát hiện giao dịch bất thường;
- đối chiếu dữ liệu;
- xây dựng báo cáo nhanh.
Tuy nhiên, AI không tự chịu trách nhiệm về bản chất của giao dịch.
Nếu hệ thống gợi ý sai tài khoản hoặc dữ liệu đầu vào sai, kế toán vẫn cần đủ kiến thức để phát hiện và điều chỉnh.
Đây là lý do kỹ năng tương lai không chỉ là “biết dùng phần mềm” mà phải là “hiểu nghiệp vụ để kiểm soát phần mềm”.
Dữ liệu và phân tích trở thành năng lực quan trọng
Chiến lược dữ liệu của Bộ Tài chính đến năm 2030 xác định dữ liệu là động lực quan trọng trong quá trình hiện đại hóa ngành Tài chính. Kế hoạch chuyển đổi số giai đoạn 2026–2030 của Bộ Tài chính, ban hành tháng 10/2026, tiếp tục hướng tới mô hình quản lý hoạt động dựa trên dữ liệu và công nghệ số.
Bộ Tài chính cũng cho biết các lĩnh vực tài chính đang đẩy mạnh ứng dụng AI, dữ liệu lớn và điện toán đám mây.
Dù những kế hoạch này thuộc phạm vi quản lý ngành Tài chính, chúng cho thấy môi trường dữ liệu mà doanh nghiệp và người làm kế toán tương tác đang thay đổi rõ rệt.
Sinh viên Kế toán vì vậy ngày càng cần biết:
- xử lý dữ liệu;
- kiểm tra chất lượng dữ liệu;
- đọc dashboard;
- phân tích báo cáo;
- hiểu quy trình kết nối giữa các hệ thống.
Kiểm soát nội bộ phải thay đổi theo môi trường số
Một hệ thống giấy thường quan tâm nhiều đến chữ ký và lưu trữ chứng từ.
Trong hệ thống số, doanh nghiệp phải quan tâm thêm:
- tài khoản người dùng;
- quyền truy cập;
- lịch sử sửa dữ liệu;
- chữ ký số;
- sao lưu;
- an toàn thông tin;
- rủi ro tích hợp giữa các phần mềm.
Ví dụ, việc phân quyền sai có thể khiến nhân viên vừa tạo nhà cung cấp, vừa nhập hóa đơn và vừa thực hiện thanh toán, tạo ra một lỗ hổng kiểm soát đáng kể.
Do đó, chuyển đổi số không làm giảm vai trò kiểm soát của kế toán. Ngược lại, hệ thống càng tự động thì thiết kế kiểm soát càng phải chặt chẽ.
Người học Kế toán cần chuẩn bị gì?
Đối với học sinh đang lựa chọn ngành, sự thay đổi này cho thấy học Kế toán hiện nay không chỉ là học chứng từ và định khoản. Người học nên xây đồng thời ba lớp năng lực:
Nghiệp vụ kế toán để hiểu bản chất giao dịch.
Tư duy hệ thống để hiểu dữ liệu đi qua quy trình như thế nào.
Công nghệ và phân tích dữ liệu để có thể làm việc trong môi trường số.
Với học sinh yêu thích số liệu nhưng cũng quan tâm đến công nghệ và cách doanh nghiệp vận hành, hệ thống thông tin kế toán là một mảng đáng chú ý. Bạn có thể xem trang ngành Kế toán của Trường Đại học Intracom và đăng ký tư vấn để tìm hiểu rõ hơn về chương trình học, hướng chuyên môn và lộ trình nghề nghiệp.