Công cụ tính lãi suất gửi tiết kiệm ngân hàng
Bản cơ bản: nhập số tiền, lãi suất và kỳ hạn để tính nhanh.
Bản nâng cao: tính theo số ngày thực tế / 365, chọn ngày nhận tiền và hỗ trợ rút trước hạn.
Cách tính bản cơ bản
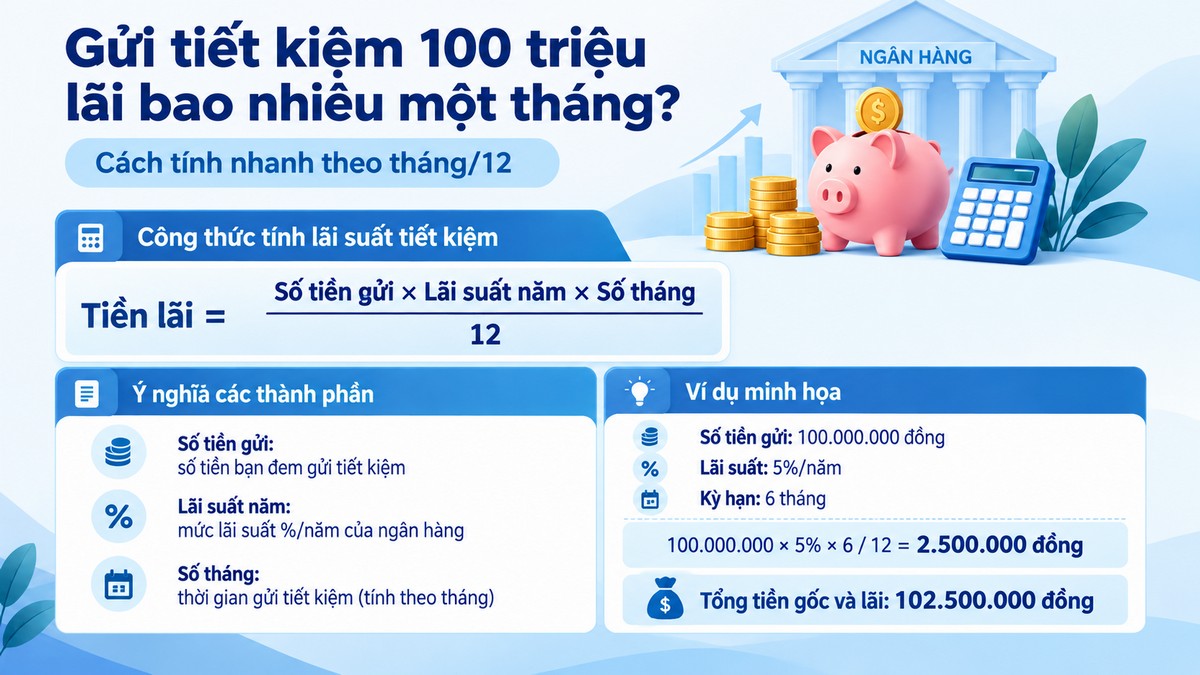
Tiền lãi ước tính = Số tiền gửi × lãi suất năm × số tháng / 12. Đây là cách tính nhanh theo tháng để bạn dễ tham khảo.
Nếu cần tính theo ngày thực tế hoặc rút trước hạn, hãy chọn “Tính nâng cao”.
Cách công cụ tính tiền lãi
Theo ngày thực tế/365: tiền lãi = số tiền gửi × số ngày gửi thực tế × lãi suất năm / 365. Công cụ tính từ ngày gửi đến ngày liền trước ngày nhận tiền.
Rút trước hạn: phần tiền rút được tính theo lãi suất không kỳ hạn bạn nhập. Phần tiền còn lại tiếp tục tính theo lãi suất kỳ hạn.
Ngày nhận tiền: bạn có thể nhập ngày nhận tiền thực tế nếu ngày này khác ngày đến hạn dự kiến. Ngày hiển thị theo định dạng dd/mm/yyyy.
Công cụ tính lãi suất tiết kiệm ngân hàng giúp bạn ước tính số tiền lãi và tổng số tiền nhận được dựa trên số tiền gửi, lãi suất và kỳ hạn. Bạn có thể tính nhanh theo tháng hoặc sử dụng chế độ nâng cao theo số ngày thực tế/365, ngày gửi, ngày thanh toán và trường hợp rút tiền trước hạn.
Kết quả là số liệu mô phỏng theo thông tin bạn nhập. Số tiền thực nhận tại ngân hàng có thể khác do điều khoản tiền gửi, ngày tính lãi, lịch giao dịch, mức lãi suất áp dụng và chính sách của từng tổ chức tín dụng.
Cách sử dụng công cụ tính lãi suất tiết kiệm ngân hàng
Với phiên bản đơn giản, bạn chỉ cần nhập ba thông tin: số tiền gửi, lãi suất tiền gửi theo %/năm và kỳ hạn theo tháng. Công cụ sẽ tính tiền lãi một tháng, tiền lãi toàn kỳ và tổng số tiền nhận theo mô phỏng.
Cách sử dụng gồm:
- Nhập số tiền dự định gửi tiết kiệm.
- Nhập mức lãi suất ngân hàng đang áp dụng, chẳng hạn 5%/năm.
- Chọn hoặc nhập số tháng gửi tiền, sau đó nhấn Tính kết quả.
Ví dụ, nếu gửi 100.000.000 đồng, lãi suất 5%/năm trong 6 tháng, cách ước tính theo tháng/12 cho kết quả tiền lãi là:
100.000.000 x 5% x 6 / 12 = 2.500.000 đồng
Tổng tiền gốc và lãi theo mô phỏng là 102.500.000 đồng.
Mức lãi suất trong ví dụ chỉ dùng để minh họa cách tính. Khi sử dụng công cụ, bạn nên nhập mức lãi suất của ngân hàng và sản phẩm tiền gửi mình đang quan tâm.
Công thức tính lãi suất tiết kiệm ngân hàng
Tiền lãi tiết kiệm phụ thuộc vào số tiền gửi, lãi suất, thời gian duy trì tiền gửi và phương pháp tính. Plugin cung cấp hai cơ sở tính để phục vụ hai nhu cầu khác nhau.
Cách tính nhanh theo tháng/12
Công cụ tính lãi suất gửi tiết kiệm ngân hàng
Bản cơ bản: nhập số tiền, lãi suất và kỳ hạn để tính nhanh.
Cách tính bản cơ bản
Tiền lãi ước tính = Số tiền gửi × lãi suất năm × số tháng / 12. Đây là cách tính nhanh theo tháng để bạn dễ tham khảo.
Nếu cần tính theo ngày thực tế hoặc rút trước hạn, hãy chọn “Tính nâng cao”.
Phiên bản đơn giản sử dụng công thức:
Tiền lãi = Số tiền gửi x Lãi suất năm x Số tháng / 12
Cách tính này phù hợp khi bạn muốn ước tính nhanh hoặc so sánh nhiều phương án gửi tiết kiệm theo các kỳ hạn khác nhau.
Ví dụ, với 200 triệu đồng gửi trong 12 tháng ở mức lãi suất 6%/năm:
200.000.000 x 6% x 12 / 12 = 12.000.000 đồng
Nếu các điều kiện không thay đổi, tổng tiền gốc và lãi theo phép tính này là 212 triệu đồng.
Cách tính theo ngày thực tế/365
Công cụ tính lãi suất gửi tiết kiệm ngân hàng
Bản nâng cao: tính theo số ngày thực tế / 365, chọn ngày nhận tiền và hỗ trợ rút trước hạn.
Cách công cụ tính tiền lãi
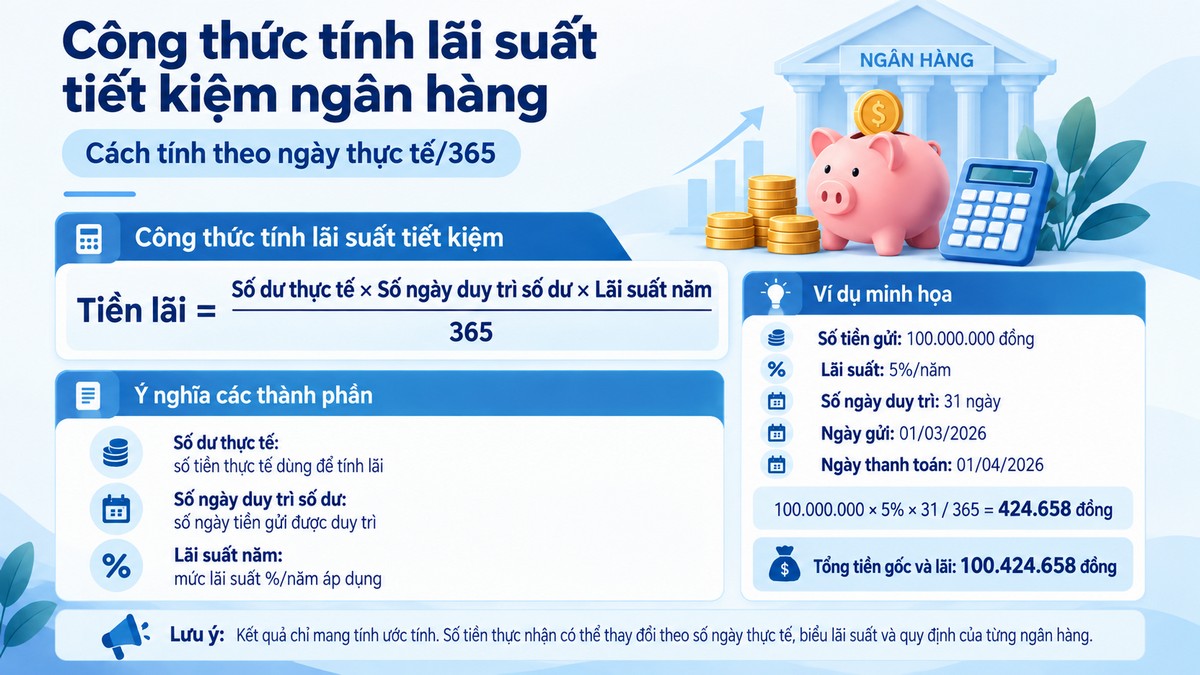
Theo ngày thực tế/365: tiền lãi = số tiền gửi × số ngày gửi thực tế × lãi suất năm / 365. Công cụ tính từ ngày gửi đến ngày liền trước ngày nhận tiền.
Rút trước hạn: phần tiền rút được tính theo lãi suất không kỳ hạn bạn nhập. Phần tiền còn lại tiếp tục tính theo lãi suất kỳ hạn.
Ngày nhận tiền: bạn có thể nhập ngày nhận tiền thực tế nếu ngày này khác ngày đến hạn dự kiến. Ngày hiển thị theo định dạng dd/mm/yyyy.
Khi cần xét đến ngày gửi và ngày thanh toán cụ thể, phiên bản nâng cao cho phép tính theo số ngày thực tế:
Tiền lãi = Số dư thực tế x Số ngày duy trì số dư x Lãi suất năm / 365
Cơ sở 365 ngày cũng là phương pháp được sử dụng trong quy định về tính và minh bạch lãi suất tại Thông tư 14/2017/TT-NHNN.
Trong công cụ, người dùng có thể nhập ngày gửi, ngày đáo hạn dự kiến và ngày thanh toán thực tế. Số ngày tính lãi được xác định từ các mốc ngày này thay vì quy đổi toàn bộ kỳ hạn thành một số tháng cố định.
Điều này đặc biệt hữu ích khi ngày thanh toán không trùng hoàn toàn với ngày đáo hạn dự kiến hoặc khi bạn cần kiểm tra ảnh hưởng của số ngày thực tế tới tiền lãi.
Bản đơn giản và bản nâng cao khác nhau thế nào?
Hai phiên bản sử dụng cùng mục tiêu là ước tính tiền lãi tiết kiệm, nhưng mức độ chi tiết khác nhau.
| Tiêu chí | Bản đơn giản | Bản nâng cao |
|---|---|---|
| Số tiền gửi | Có | Có |
| Lãi suất %/năm | Có | Có |
| Kỳ hạn theo tháng | Có | Có |
| Ước tính tháng/12 | Có | Có |
| Tính ngày thực tế/365 | Không | Có |
| Ngày gửi | Không | Có |
| Ngày đáo hạn dự kiến | Không | Có |
| Ngày thanh toán thực tế | Không | Có |
| Chọn VND, USD hoặc ngoại tệ khác | Không | Có |
| Phân biệt ngân hàng/TCTD và QTDND/tổ chức tài chính vi mô | Không | Có |
| Mô phỏng rút toàn bộ trước hạn | Không | Có |
| Mô phỏng rút một phần trước hạn | Không | Có |
| Cảnh báo mức lãi suất tham chiếu | Không | Có |
| Xuất kết quả CSV, Excel, Word | Có | Có |
Nếu chỉ muốn biết "gửi 100 triệu trong 6 tháng được bao nhiêu lãi", bản đơn giản thường đã đủ. Với trường hợp có ngày gửi cụ thể, rút tiền trước hạn hoặc cần đối chiếu cách tính theo 365 ngày, bản nâng cao phù hợp hơn.
Công cụ tính lãi tiết kiệm nâng cao
Phiên bản nâng cao cho phép mô phỏng khoản tiền gửi sát với tình huống thực tế hơn. Ngoài số tiền, lãi suất và kỳ hạn, bạn có thể điều chỉnh ngày gửi, ngày đáo hạn, ngày thanh toán, loại tiền và cách xử lý khi rút trước hạn.
Ngày đáo hạn trong công cụ được tự tính từ ngày gửi và kỳ hạn, nhưng người dùng vẫn có thể sửa lại. Trường này hữu ích khi sản phẩm tiền gửi của ngân hàng quy định mốc đáo hạn khác với phép cộng tháng thông thường.
Ngày thanh toán thực tế cũng có thể điều chỉnh riêng. Công cụ không tự coi một ngày làm việc trước ngày đáo hạn là ngày đến hạn và không tự áp đặt lịch giao dịch của ngân hàng.
Rút tiền tiết kiệm trước hạn được tính thế nào?
Phiên bản nâng cao hỗ trợ cả rút toàn bộ trước hạn và rút một phần trước hạn. Việc mô phỏng chỉ thực hiện khi chọn cơ sở tính ngày thực tế/365.
Nếu rút toàn bộ, công cụ lấy toàn bộ số tiền gửi và tính lãi trong khoảng thời gian từ ngày gửi đến ngày rút theo mức lãi suất không kỳ hạn do người dùng nhập.
Nếu rút một phần, phần tiền được rút sẽ được mô phỏng theo lãi suất không kỳ hạn. Phần tiền còn lại tiếp tục được tính theo lãi suất kỳ hạn đã nhập cho tới ngày thanh toán.
Cách xử lý này phù hợp với nguyên tắc tại Thông tư 04/2022/TT-NHNN: với khoản rút trước hạn một phần, phần rút trước hạn áp dụng mức lãi suất theo quy định đối với tiền gửi không kỳ hạn, còn phần tiền gửi còn lại tiếp tục áp dụng mức lãi suất đang áp dụng cho khoản tiền gửi đó.
Tuy nhiên, công cụ không tự lấy lãi suất không kỳ hạn của từng ngân hàng. Bạn cần kiểm tra mức lãi suất áp dụng tại ngân hàng rồi nhập vào trường tương ứng để có kết quả mô phỏng phù hợp hơn.
Vì sao tiền lãi thực tế có thể khác kết quả từ công cụ?
Công cụ tính lãi suất tiết kiệm cho kết quả dựa trên dữ liệu và phương pháp tính mà người dùng lựa chọn. Đây không phải bảng tính chính thức của ngân hàng.
Chênh lệch có thể xuất hiện khi sản phẩm tiền gửi có cách xác định ngày tính lãi riêng, lãi suất thay đổi trong kỳ, phương thức trả lãi khác, điều kiện tái tục, quy định rút trước hạn hoặc lịch giao dịch riêng của ngân hàng.
Vì vậy, kết quả từ công cụ phù hợp để ước tính và so sánh phương án. Trước khi gửi tiền hoặc rút tiền trước hạn, bạn vẫn nên kiểm tra biểu lãi suất, điều khoản sản phẩm và thông tin do ngân hàng cung cấp.
Công cụ có kiểm tra mức lãi suất tiền gửi hay không?
Phiên bản nâng cao có cơ chế cảnh báo khi một số mức lãi suất người dùng nhập vượt ngưỡng mà plugin đang tham chiếu.
Theo Quyết định 2411/QĐ-NHNN có hiệu lực từ ngày 20/11/2024, lãi suất tối đa đối với tiền gửi bằng VND không kỳ hạn và kỳ hạn dưới 1 tháng là 0,5%/năm. Với kỳ hạn từ 1 tháng đến dưới 6 tháng, mức tối đa là 4,75%/năm đối với nhóm tổ chức tín dụng thông thường và 5,25%/năm đối với quỹ tín dụng nhân dân, tổ chức tài chính vi mô.
Với tiền gửi USD, Quyết định 2410/QĐ-NHNN quy định mức lãi suất tối đa đối với tiền gửi của tổ chức và cá nhân là 0%/năm.
Plugin sử dụng các mức này làm cảnh báo tham chiếu, không tự thay đổi lãi suất mà người dùng nhập. Điều này giúp người dùng phát hiện một số trường hợp nhập sai hoặc nhập mức cần kiểm tra lại.
Có nên tính lãi theo tháng hay theo ngày thực tế?
Nếu mục tiêu là so sánh nhanh các kỳ hạn, phương pháp tháng/12 dễ sử dụng hơn. Bạn chỉ cần số tiền, lãi suất và số tháng.
Nếu đã có ngày gửi hoặc ngày thanh toán cụ thể, cách tính ngày thực tế/365 cho phép phản ánh trực tiếp số ngày duy trì số dư trong mô phỏng.
Hai cách tính không nên được hiểu là hai mức lãi suất khác nhau. Điểm khác nằm ở cách xác định thời gian tính lãi.
Lãi suất %/năm nghĩa là gì?
Lãi suất tiết kiệm thường được công bố theo tỷ lệ phần trăm mỗi năm. Vì vậy, mức 6%/năm không có nghĩa gửi 100 triệu trong một tháng sẽ nhận 6 triệu đồng tiền lãi.
Nếu ước tính theo tháng/12, tiền lãi một tháng ở mức 6%/năm với 100 triệu đồng là:
100.000.000 x 6% / 12 = 500.000 đồng
Số tiền thực nhận vẫn phụ thuộc kỳ hạn và phương pháp tính của sản phẩm tiền gửi.
Gửi tiết kiệm 100 triệu lãi bao nhiêu một tháng?
Không có một con số cố định vì tiền lãi phụ thuộc vào mức lãi suất đang áp dụng.
Theo cách ước tính tháng/12:
Lãi một tháng = 100.000.000 x Lãi suất năm / 12
Ví dụ, nếu lãi suất là 5%/năm, tiền lãi ước tính một tháng là khoảng 416.667 đồng. Nếu lãi suất thay đổi, kết quả cũng thay đổi tương ứng.
Thay vì dùng một mức lãi suất giả định, bạn có thể nhập trực tiếp lãi suất của ngân hàng đang quan tâm vào công cụ phía trên.
Gửi tiết kiệm càng lâu có phải lúc nào cũng lãi nhiều hơn?
Nếu giữ nguyên số tiền và lãi suất, thời gian gửi dài hơn sẽ tạo ra số tiền lãi lớn hơn trong phép tính. Tuy nhiên, lãi suất thực tế không nhất thiết giống nhau giữa các kỳ hạn.
Ngân hàng có thể niêm yết mức lãi suất khác nhau cho kỳ hạn 1 tháng, 3 tháng, 6 tháng, 12 tháng hoặc dài hơn. Vì vậy, khi so sánh, nên nhập đúng lãi suất tương ứng với từng kỳ hạn thay vì dùng một mức lãi suất cho tất cả phương án.
Kết quả từ công cụ có phải số tiền ngân hàng sẽ trả không?
Không. Công cụ cung cấp số liệu ước tính theo thông số đã nhập và phương pháp tính đã chọn. Kết quả không phải báo giá, cam kết hay xác nhận thanh toán của bất kỳ ngân hàng nào.
Trước khi thực hiện giao dịch, người gửi tiền nên đối chiếu với hợp đồng, biểu lãi suất, lịch giao dịch, điều kiện rút trước hạn và quy định cụ thể của ngân hàng tại thời điểm đó.
Bạn cũng có thể sử dụng công cụ tính lãi suất vay ngân hàng để ước tính tiền lãi và lịch trả nợ khi cần so sánh giữa phương án sử dụng tiền nhàn rỗi và phương án vay vốn.